Domain medizin-kaufen.de kaufen?
Wir ziehen mit dem Projekt
medizin-kaufen.de um.
Sind Sie am Kauf der Domain
medizin-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain medizin-kaufen.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
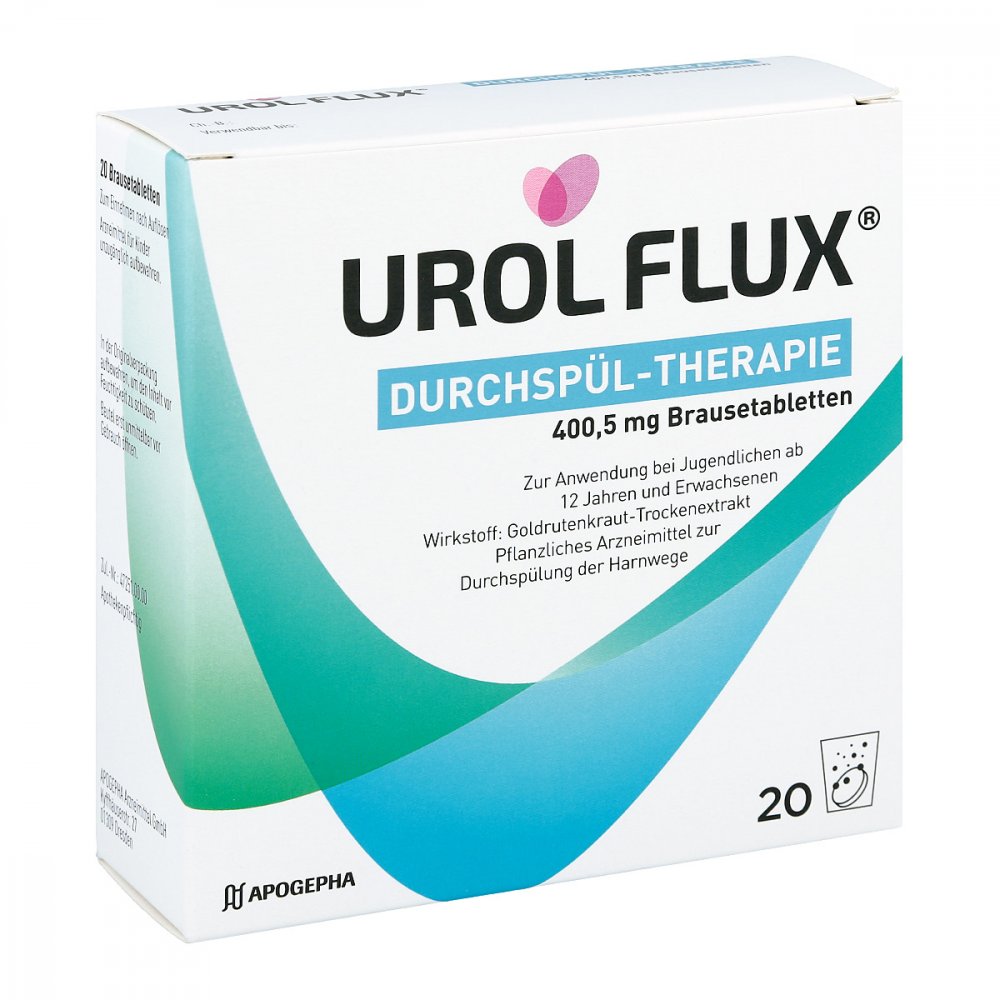
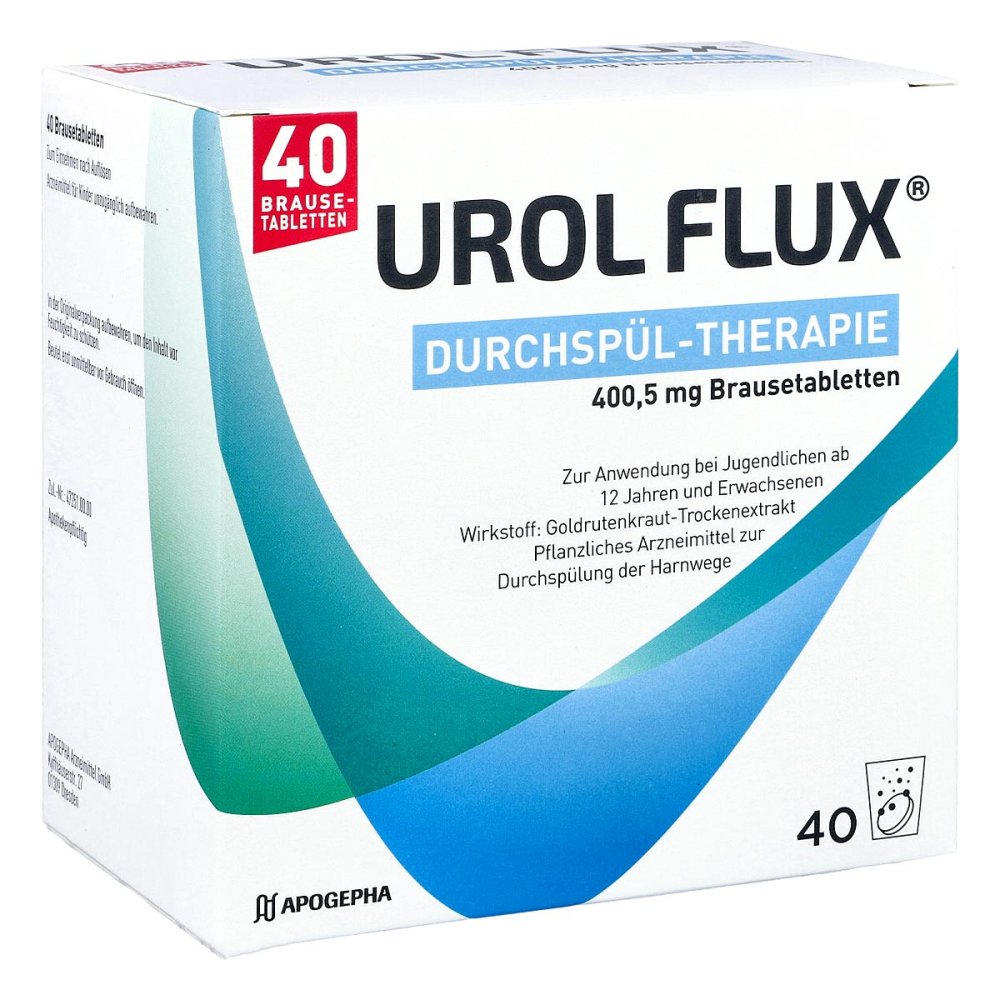
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie Brausetabletten 14408791Anwendungsgebiet von Urol Flux Durchspül-therapie BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Linalool Hilfstoff (+)Levomenthol Hilfstoff (+)Himbeerketon Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)Hexenylacetat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasseransammlungen im Gewebe) infolge15,94 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie 400,5 Mg Brausetabletten 17607232Anwendungsgebiet von Urol Flux Durchspül-therapie 400,5 Mg BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat (Ph. Eur.) [pflanzlich] Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Himbeerketon Hilfstoff (+)Linalool Hilfstoff (+)Hexenylacetat Hilfstoff (+)Levomenthol Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasse16,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Gutschein kaufen Gutschein 20 €Achtung: Gutscheine sind von jeglichen Aktionen ausgenommen. Beim Kauf dieses Gutscheines senden wir Ihnen einen Gutschein in ausgedruckter Form, der durch einen speziellen Aufdruck auf der Rückseite den Gutschein-Einlöser ausschließlich zur Online-Einlösung berechtigt. Dieser Gutschein kann nicht bei uns im Abholmarkt persönlich eingelöst und auch nicht in bar abgelöst werden. Er hat - wie alle unsere Gutscheine - eine zeitlich unbegrenzte Gültigkeit und gilt uneingeschränkt.20,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **


Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
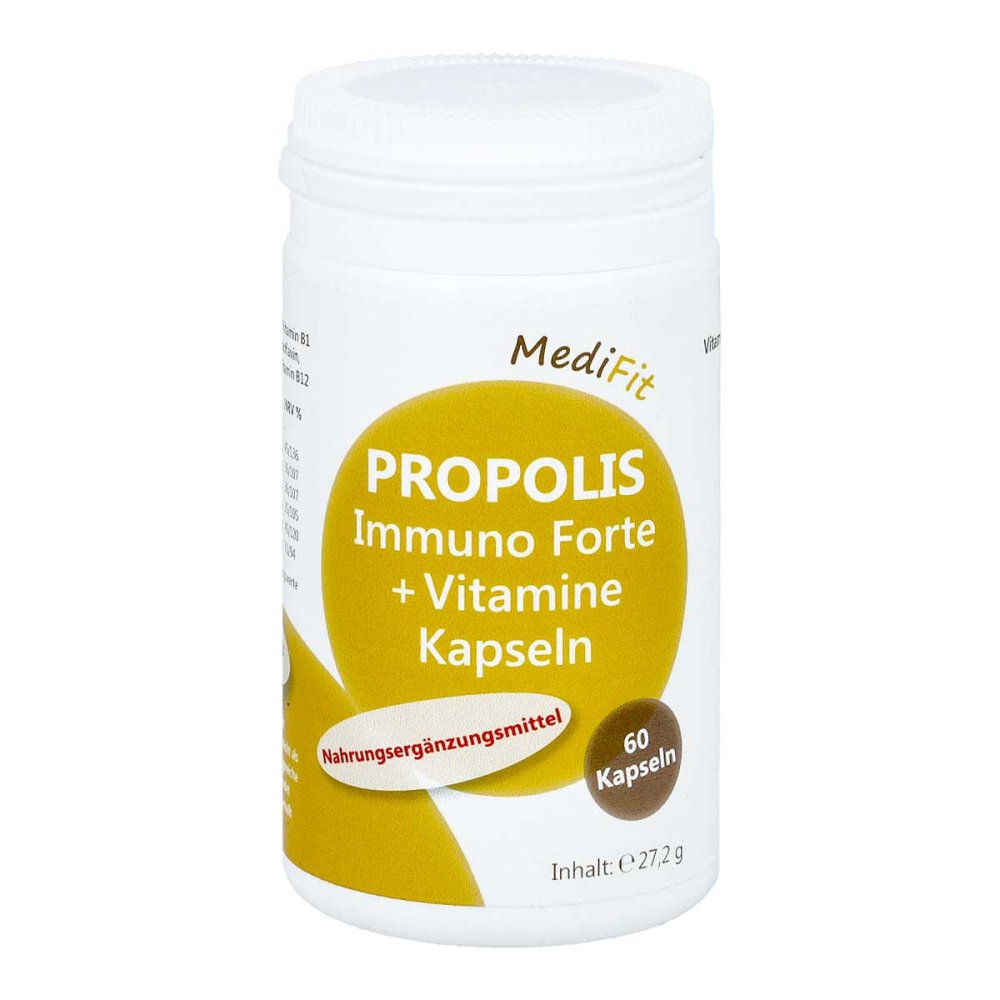
ApoFit Medizin- und Naturprodukte GmbH Propolis Immuno Forte + Vitamine Kapseln Medifit 11186864Anwendungsgebiet von Propolis Immuno Forte + Vitamine Kapseln MedifitPropolis Immuno Forte + Vitamine Kapseln Medifit ist ein Nahrungsergänzungsmittel mit Vitaminen in einer Basis von Propolis aus Knospenharz in Kapseln.Wirkstoffe / Inhaltsstoffe / ZutatenZutaten von Propolis Immuno Forte + Vitamine Kapseln Medifit:Maisstärke, Propolis-Extrakt Kapselmaterial: Hartgelatine, Vitamin C, Vitamin B1 als Thiaminmononitrat, Vitamin B2 als Riboflavin, Vitamin B6 als Pyridoxin HCL, Folsäure, Vitamin B12.Nährwertpro 1 Kapsel - NRV%pro 3 Kapseln - NRV%Propolis Pul.85 mg255 mgVitamin B10,5 mg - 45 %1,5 mg - 136 %Vitamin B20,5 mg - 36 %1,5 mg - 107 %Vitamin B60,5 mg - 36 %1,5 mg - 107 %Folsäure70 µg - 35 %210 µg - 105 %Vitamin B121 µg - 40 %3 µg - 120 %Vitamin C25 mg - 31 %75 mg - 94 %NRV = Nutrient Reference Value; Nährstoffbezugswete gemäß EU-Verordnung 1169/2011GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungVerzehrsempfehlung von Propolis Immuno Forte + Vitamine Kapseln Medifit:3 Kapseln täglich einnehmen.HinweiseNahrungsergänzungen sollten nicht als Ersatz für eine ausgewogene und abwechslungsreiche Ernährung sowie gesunde Lebensweise verwendet werden. Verzehrempfehlung nicht überschreiten. Außer Sicht- und Reichweite von Kindern aufbewahren. Kühl, trocken und lichtgeschützt lagern. Propolis Immuno Forte + Vitamine Kapseln Medifit können in Ihrer Versandapotheke apodiscounter erworben werden.12,07 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie Brausetabletten 14408791Anwendungsgebiet von Urol Flux Durchspül-therapie BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Linalool Hilfstoff (+)Levomenthol Hilfstoff (+)Himbeerketon Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)Hexenylacetat Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasseransammlungen im Gewebe) infolge15,94 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
APOGEPHA Arzneimittel GmbH Urol Flux Durchspül-therapie 400,5 Mg Brausetabletten 17607232Anwendungsgebiet von Urol Flux Durchspül-therapie 400,5 Mg BrausetablettenDas Präparat ist ein pflanzliches Arzneimittel zur Durchspülung der HarnwegeDas Arzneimittel wird zur Durchspülung bei entzündlichen Erkrankungen der ableitenden Harnwege, bei Harnsteinen und Nierengrieß sowie zur vorbeugenden Behandlung bei Harnsteinen und Nierengrieß angewendet.Wirkstoffe / Inhaltsstoffe / Zutaten400.5 mg Echtes Goldrutenkraut Trockenextrakt, (4-7:1), Auszugsmittel: WasserAnthocyane Hilfstoff (+)Glucose Sirup Hilfstoff (+)Betanin Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Lactose Hilfstoff (+)Lactose 1-Wasser Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Macrogol glycerolhydroxystearat Hilfstoff (+)Magnesium stearat (Ph. Eur.) [pflanzlich] Hilfstoff (+)Maltodextrin Hilfstoff (+)Mannitol Hilfstoff (+)Natrium carbonat Hilfstoff (+)Natrium citrat Hilfstoff (+)Natrium cyclamat Hilfstoff (+)Natrium hydrogencarbonat Hilfstoff (+)Saccharin, Natriumsalz Hilfstoff (+)Simeticon Hilfstoff (+)Triglyceride, mittelkettig Hilfstoff (+)0.12 BE Gesamt Kohlenhydrate Hilfstoff (+)293 mg Gesamt Natrium Ion Hilfstoff (+)Cranberry Aroma Hilfstoff (+)Aromastoffe, natürlich und naturidentisch Hilfstoff (+)Maltodextrin Hilfstoff (+)Ethanol Hilfstoff (+)Weinsäure Hilfstoff (+)Arabisches Gummi Hilfstoff (+)Propylenglycol Hilfstoff (+)Citronensäure, wasserfrei Hilfstoff (+)Tricalcium phosphat Hilfstoff (+)Johannisbeer Aroma Hilfstoff (+)Ethylbutyrat Hilfstoff (+)Himbeerketon Hilfstoff (+)Linalool Hilfstoff (+)Hexenylacetat Hilfstoff (+)Levomenthol Hilfstoff (+)Maltodextrin Hilfstoff (+)Propylenglycol Hilfstoff (+)Stärke, modifiziert Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht angewendet werden,wenn Sie überempfindlich (allergisch) gegenüber Goldrutenkraut oder anderen Korbblütlern oder einem der sonstigen Bestandteile des Präparates sind.wenn eine reduzierte Flüssigkeitsaufnahme empfohlen ist. Dies kann z. B. bei schweren Herz- oder Nierenleiden sein.wenn Sie Ödeme (Wasse16,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Gutschein kaufen Gutschein 20 €Achtung: Gutscheine sind von jeglichen Aktionen ausgenommen. Beim Kauf dieses Gutscheines senden wir Ihnen einen Gutschein in ausgedruckter Form, der durch einen speziellen Aufdruck auf der Rückseite den Gutschein-Einlöser ausschließlich zur Online-Einlösung berechtigt. Dieser Gutschein kann nicht bei uns im Abholmarkt persönlich eingelöst und auch nicht in bar abgelöst werden. Er hat - wie alle unsere Gutscheine - eine zeitlich unbegrenzte Gültigkeit und gilt uneingeschränkt.20,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hecht, habil Karl: Gesundheit ist mehr als Medizin Band 2Gesundheit ist mehr als Medizin Band 2 , Die gesamte westliche medizinische Wissen- schaft ignoriert die Ganzheit des Menschen und dessen psychobiologischen Funktionen. Das ist ein großer Irrtum. Diese Situation beschrieb Friedrich Cramer, ehemaliger Direktor des Max-Planck-Instituts für expe- rimentelle Medizin und Genforscher: "Das Gros der Wissenschaftler denkt ausschließ- lich partikular. Sie sind so organisiert, dass sie das Spezialwissen fördern. Aber Weisheit kommt nur aus Gesamtschau. ... Lebenswis- senschaft kann niemals partikular sein. Sie ist immer ganzheitlich. Mag sein, dass sie dann von den so genannten exakten Wissenschaf- ten belächelt und nicht für voll genommen wird. Das müssen wir auf uns nehmen, denn wir haben es mit Lebendigem zu tun. Für das wir Verantwortung tragen." Nicht die Details, die Spezialisierung bringt die Wissenschaft im Allgemeinen und die Medizin im Speziellen voran, sondern die Gesamtsicht auf den kranken Menschen und seine Umstände. Gesundheit ist mehr als die Summe von medizinischen Einzeldisziplinen und den Diagnosen verschiedener Fachärzte. Ein gesunder Mensche braucht ein ganzheit- liches Denken, Handeln und Behandeln. , Anlasser verstärkt > Autoelektrik , Erscheinungsjahr: 202004, Produktform: Kartoniert, Autoren: Hecht, habil Karl, Seitenzahl/Blattzahl: 168, Keyword: Ratgeber; Prophylaxe; Alternativ Medizin, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Medizin / Naturheilkunde, Volksmedizin, Alternativmedizin, Fachkategorie: Alternativmedizin~Familie und Gesundheit, Thema: Verstehen, Warengruppe: HC/Gesundheit/Körperpflege/Allgemeines/Lexika, Fachkategorie: Medizin, allgemein, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Spurbuch Verlag, Verlag: Spurbuch Verlag, Verlag: Spurbuchverlag GmbH & Co. KG, Länge: 212, Breite: 169, Höhe: 13, Gewicht: 504, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rationelle Diagnostik und Therapie in der Inneren Medizin - Nephrologie + E-BookRationelle Diagnostik und Therapie in der Inneren Medizin - Nephrologie + E-Book , Leitlinien-basierte Empfehlungen für die Praxis , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20250416, Redaktion: Mertens, Peter, Seitenzahl/Blattzahl: 190, Keyword: Leitlinien; Evidenz-basierte Empfehlungen; Grünes Buch; Evidenzbasiert; Innere Medizin; Internisten; Nephrologie; Bluthochdruck; Nierentransplantation; Niereninsuffizienz; Entscheidungsbäume; Therapiealgorithmen; Glomerulonephritis; Zystennieren; Tubulointerstitielle Nierenkrankheiten; Diabetische Nephropathie (DN); Renale Vaskulopathien; Hereditäre Nephropathien; Infektionen der Nieren und der Harnwege; Harnwegsinfektionen; Urolithiasis; Elektrolyt- und Säure-Basen-Störungen; Nierenersatztherapie; Tumoren der Niere; Nierentumoren; Medikamentendosierung bei Niereninsuffizienz; Nephrotoxizität von Medikamenten; Arterielle Hypertonie, Fachschema: Krankheit~Pathologie (des Menschen) / Krankheit~Nierenerkrankung - Nephrologie~Renal~Medizin / Spezialgebiete, Fachkategorie: Nierenheilkunde, Nephrologie~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 270, Breite: 210, Höhe: 9, Gewicht: 1, Produktform: Kartoniert,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.